La “factura invisible” de convivir: más del 30% de las parejas tiene roces por plata y 7 de cada 10 pierden dinero por no invertir sus gastos fijos
ECONOMÍA COTIDIANA | INFORME EXCLUSIVO
Por Redacción Economía | Relevamiento: Focus Market para Naranja X | Muestra: 3.850 casos nacionales
A pesar del avance vertiginoso de la digitalización financiera en la Argentina, administrar la economía cotidiana en el hogar continúa siendo una tarea predominantemente artesanal. En un país donde se contabilizan más de 16 millones de hogares —de los cuales tres de cada cuatro están conformados por más de una persona— y con un récord que supera las 777 millones de transferencias inmediatas mensuales según registros del Banco Central, la gestión colectiva de expensas, alquileres, supermercado y servicios sigue atada a comprobantes dispersos, chats cruzados y planillas caseras.
Este escenario genera lo que la consultora Focus Market define como una “factura invisible”: un triple costo —económico, operativo y emocional— que afecta la armonía familiar, consume tiempo productivo y erosiona el poder de compra de los ingresos familiares.
Burocracia doméstica: más del 80% de las familias destina tiempo semanal a coordinar pagos
El primer gran drenaje que experimentan los hogares es puramente administrativo. De acuerdo con el relevamiento efectuado sobre 3.850 casos en diferentes puntos del país, más del 80% de las personas que conviven en pareja o familia debe reservar tiempo de su semana para conciliar pagos, revisar tickets y reclamar transferencias pendientes entre convivientes.
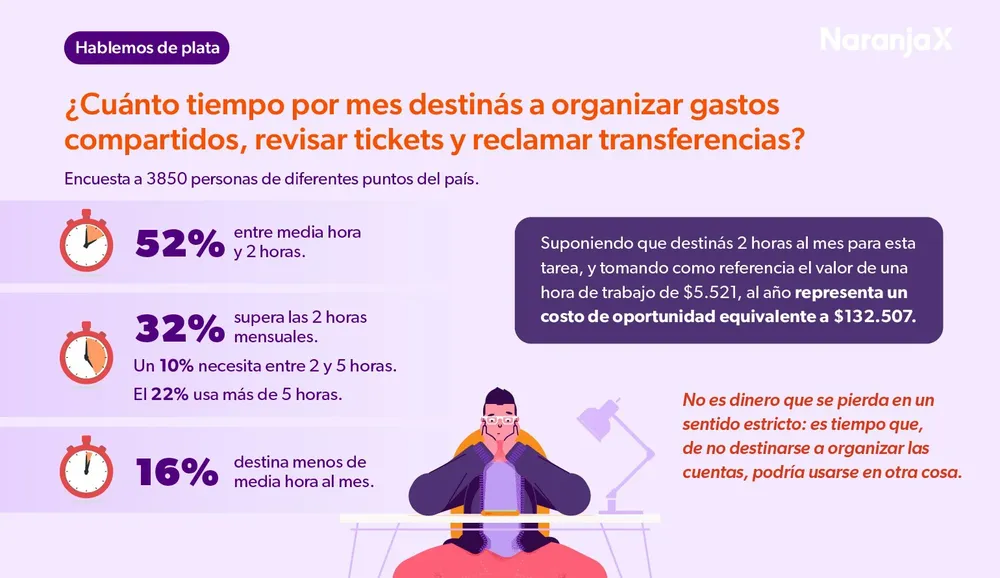
El estudio pormenoriza que el 52% de los encuestados necesita entre media hora y dos horas al mes para ordenar estos compromisos, mientras que un 32% supera las dos horas mensuales (un 10% precisa entre 2 y 5 horas, y un 22% le insume más de 5 horas al mes). Para aquellos hogares que sobrepasan las dos horas mensuales, la carga representa al menos 24 horas al año dedicadas de forma exclusiva a la burocracia doméstica.
Tabla 1: Tiempo mensual destinado a organizar gastos compartidos, tickets y transferencias
Tiempo mensual dedicado | Porcentaje de encuestados | Impacto proyectado en el hogar |
Entre media hora y 2 horas | 52% | Gestión habitual y revisión periódica de comprobantes |
Más de 2 horas mensuales | 32% | Representa al menos 24 horas anuales de burocracia doméstica (10% usa 2-5 hs; 22% usa > 5 hs) |
Menos de media hora al mes | 16% | Hogares con administración rápida o bajo volumen de gastos compartidos |
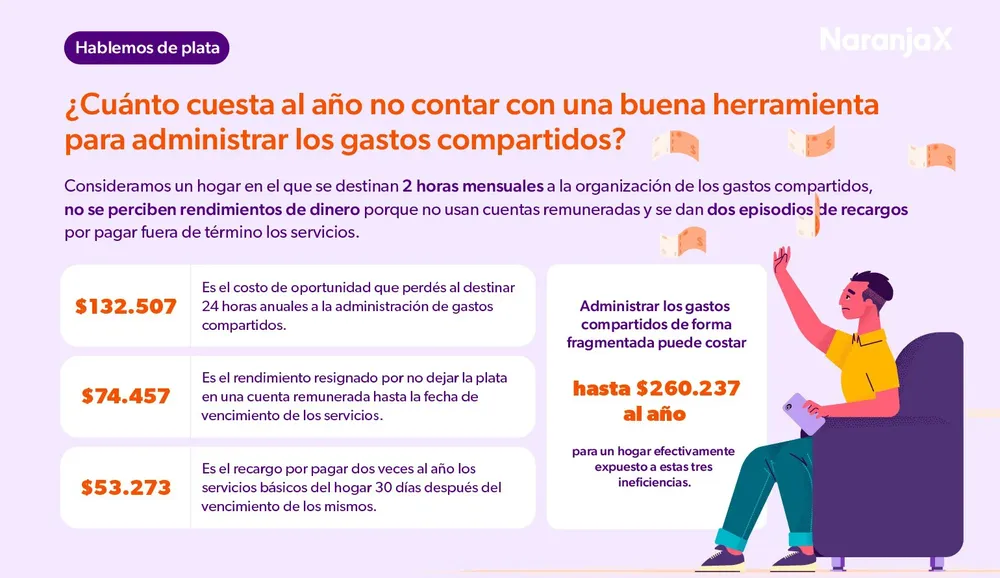
Esta pérdida de tiempo también tiene una traducción monetaria directa en términos de costo de oportunidad. Suponiendo una dedicación promedio de dos horas al mes y tomando como referencia un valor horario laboral de $5.521, la consultora calculó que el tiempo insumido en tareas administrativas hogareñas equivale a un costo de oportunidad anual de $132.507. Aunque no se trata de dinero erogado en efectivo, refleja horas productivas, de esparcimiento o de descanso que se sacrifican en favor de la gestión financiera.
Fricciones en la pareja: el 34% prefiere no reclamar dinero para evitar discusiones
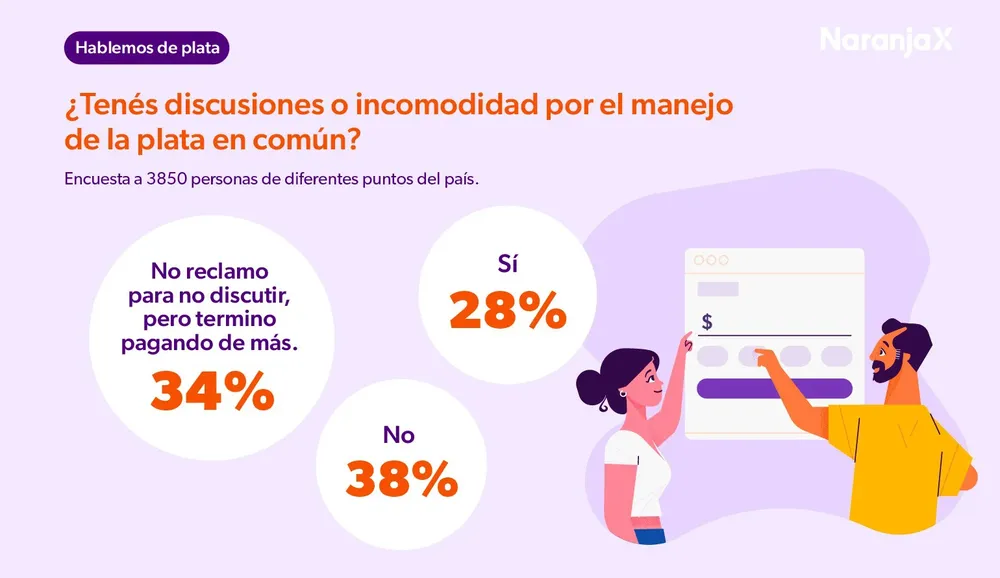
La desorganización administrativa trasciende los números y repercute en la convivencia. Más del 30% de las parejas o familias convivientes encuestadas reconoció haber atravesado fricciones vinculadas al manejo del dinero en gastos comunes, y casi tres de cada diez admitieron discusiones concretas por motivos económicos en el último año.
Uno de los hallazgos más reveladores del informe es la conducta de evasión del conflicto: un 34% de los consultados afirmó que prefiere no reclamar el dinero que le corresponde a su conviviente con tal de esquivar una discusión, asumiendo ese déficit de su propio bolsillo. En cuanto al origen de las desavenencias, si bien la limitación objetiva de ingresos explica cerca de la mitad de los casos, un significativo 40% de las tensiones se genera por fallas de gestión: olvidos de pagos, falta de transparencia respecto a los aportes y la mezcla constante entre los gastos personales y colectivos.
“Compartir gastos no es solamente decidir cuánto aporta cada persona. También implica coordinar vencimientos, saber qué se pagó, quién tiene pendiente una tarea y dónde está el dinero hasta que llegue el momento de usarlo. Cuando esa información queda repartida entre cuentas, mensajes y comprobantes, aumenta la posibilidad de olvidos y diferencias que podrían evitarse con una administración más ordenada.” — Damián Di Pace, Director de Focus Market |
Radiografía del reparto hogareño: sólo el 30% divide en partes iguales
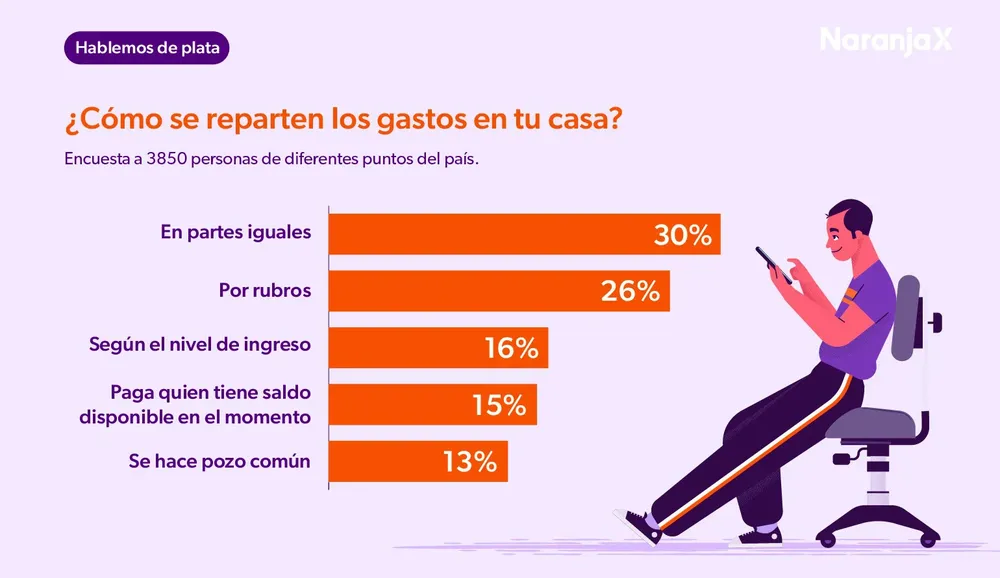
El relevamiento de Focus Market permite identificar las modalidades que adoptan los argentinos a la hora de estructurar los compromisos compartidos del hogar. Lejos de haber un esquema unificado, coexisten múltiples métodos con grados dispares de previsibilidad:
Tabla 2: ¿Cómo se reparten los gastos en las casas de la Argentina?
Modalidad de distribución | Adopción (%) | Dinámica y características |
En partes iguales (50/50) | 30% | División equitativa de todos los gastos comunes entre convivientes. |
Por rubros | 26% | Cada miembro se hace cargo de servicios específicos (alquiler, compras, luz, gas). |
Según el nivel de ingreso | 16% | Aporte porcentual proporcional a lo que gana cada integrante. |
Paga quien tiene saldo disponible | 15% | Esquema espontáneo y reactivo según disponibilidad inmediata de fondos. |
Se hace pozo común | 13% | Fondo unificado para la totalidad de las erogaciones del hogar. |
Los datos ponen de relieve que casi un tercio de las familias opera bajo esquemas sin planificación previa: el 15% paga según quién tiene saldo a mano en el momento y otro 26% divide por rubros fijos que, ante variaciones de tarifas o inflación, terminan desbalanceando las contribuciones reales de cada conviviente.
El costo de la plata inmovilizada: 7 de cada 10 personas no hacen rendir sus gastos fijos
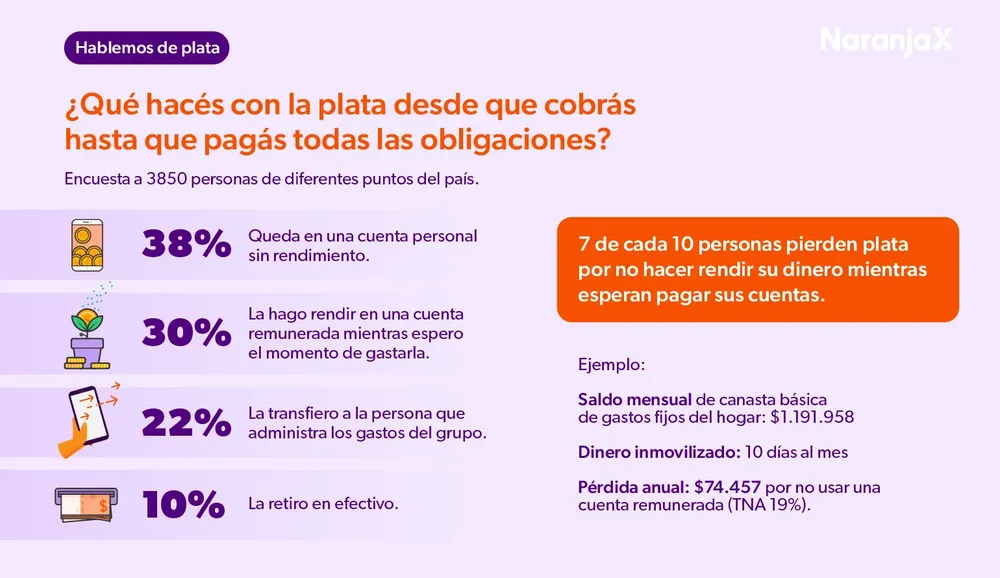
Al desgaste relacional y la pérdida de tiempo se añade un perjuicio financiero directo. A pesar del fácil acceso a billeteras y aplicaciones con cuentas remuneradas, siete de cada diez argentinos no obtienen rendimiento alguno del dinero reservado para sus obligaciones mensuales, aun tratándose de vencimientos perfectamente previsibles.
El destino que se le da a la plata desde que se cobra hasta que se liquidan los gastos muestra comportamientos mayoritariamente ineficientes:
- El 38% deja los fondos estacionados en una cuenta personal sin rendimiento alguno.
- El 30% los hace rendir en cuentas remuneradas mientras aguarda las fechas de vencimiento.
- El 22% transfiere la totalidad del dinero por adelantado a la persona que administra el hogar.
- El 10% opta por retirar los fondos en efectivo físico.
Para cuantificar el impacto tangible de esta conducta, el informe elaboró una simulación basada en una canasta básica de gastos fijos del hogar de $1.191.958. Si ese monto permanece inmovilizado durante 10 días al mes a la espera de los pagos, no colocarlo en una cuenta remunerada (tomando como referencia una Tasa Nominal Anual del 19%) genera una pérdida evitable de $74.457 al año para la economía del hogar.
“A medida que se digitalizaron los pagos, mover dinero dejó de ser el principal obstáculo. El siguiente paso es administrarlo mejor mientras espera ser usado. En gastos con fechas previsibles, ordenar el flujo y evitar que la plata quede ociosa puede mejorar la economía del hogar sin necesidad de modificar su nivel de ingresos.” — Damián Di Pace, Director de Focus Market |
Nuevas herramientas: cuentas compartidas independientes para desarmar la fricción
En respuesta a este diagnóstico, el ecosistema fintech comenzó a desplegar soluciones orientadas a la administración colaborativa. En este marco, Naranja X —que cuenta con cerca de 10 millones de clientes mensuales en el país— lanzó su funcionalidad de “Cuenta compartida”. La herramienta busca separar de raíz las finanzas personales de los gastos colectivos, permitiendo crear hasta tres cuentas compartidas para destinos puntuales (servicios, supermercado, vacaciones o regalos grupales) que conviven con la cuenta personal y la cuenta de negocio del usuario.
La premisa de estas innovaciones apunta a trasladar la agilidad que ya transformó las transacciones individuales a la convivencia diaria, evitando que la burocracia doméstica siga consumiendo tiempo, dinero y bienestar en los hogares argentinos.
FICHA TÉCNICA Y DATOS CLAVE DEL RELEVAMIENTO • Realización: Consultora Focus Market para Naranja X. • Alcance y Muestra: 3.850 casos de diferentes puntos de la República Argentina (parejas y familias convivientes). • Universo: 16 millones de hogares en el país, de los cuales 3 de cada 4 están integrados por más de una persona. • Marco de pagos digitales: Más de 777 millones de transferencias inmediatas mensuales registradas por el BCRA. • Impacto en convivencia: Más del 30% con fricciones por dinero; 34% resigna cobrar para no discutir; 40% de conflictos atribuibles a fallas de gestión. • Pérdida por inmovilización: $74.457 anuales para una canasta fija de $1.191.958 (TNA 19%) con 10 días de inmovilización mensual; $132.507 de costo de oportunidad anual por tiempo invertido (referencia $5.521/hora). |


Grupos de vecinos podrán contratar empresas para hacer obras públicos
16 de octubre de 2026
Los vecinos de B° Latinoamérica hicieron numerosos reclamos a los concejales
16 de octubre de 2026